El 63,25% de la electricidad generada en 2025 provino de centrales termoeléctricas. La menor producción de hidrocarburos presiona la matriz energética
La transición energética dejó de ser únicamente una discusión ambiental para convertirse en un asunto de seguridad económica para Bolivia. Con una producción de gas natural en retroceso, una mayor presión sobre el abastecimiento de combustibles y una matriz eléctrica que todavía depende de las termoeléctricas, el país necesita encontrar alternativas para sostener el suministro de electricidad a los hogares y al aparato productivo.
En ese escenario, el sol, el viento y el agua adquieren una importancia estratégica.
Bolivia dispone de condiciones naturales para desarrollar fuentes renovables, pero aprovecharlas requiere inversiones, reglas claras, financiamiento y una planificación que permita incorporar nueva capacidad de generación sin comprometer la continuidad del servicio eléctrico.
Los datos del sector muestran la magnitud del desafío.
La dependencia es todavía más visible cuando se observa la capacidad efectiva del parque generador: las termoeléctricas representaron alrededor del 67,6% de la potencia disponible al cierre de 2025, según los registros del Comité Nacional de Despacho de Carga (CNDC).
En términos prácticos, esto significa que cerca de siete de cada diez megavatios de capacidad efectiva corresponden a centrales termoeléctricas.
El gas es el principal combustible de estas instalaciones. Por eso, la disminución de la producción nacional plantea un riesgo que trasciende al sector de hidrocarburos; también puede afectar la seguridad energética, los costos de generación y la competitividad de las empresas que dependen de un suministro confiable.
“Es urgente apostar por las energías renovables e ir reemplazando la generación de electricidad a partir del gas natural”, sostiene Francesco Zaratti, experto en energía.
Su planteamiento apunta a acelerar el cambio de matriz antes de que la escasez de gas obligue a tomar decisiones bajo presión. La incorporación de renovables no supone apagar de inmediato las centrales térmicas, sino reducir gradualmente su participación y reservarlas para complementar el sistema cuando las condiciones de generación solar, eólica o hidroeléctrica no sean suficientes.

Un mapa de oportunidades
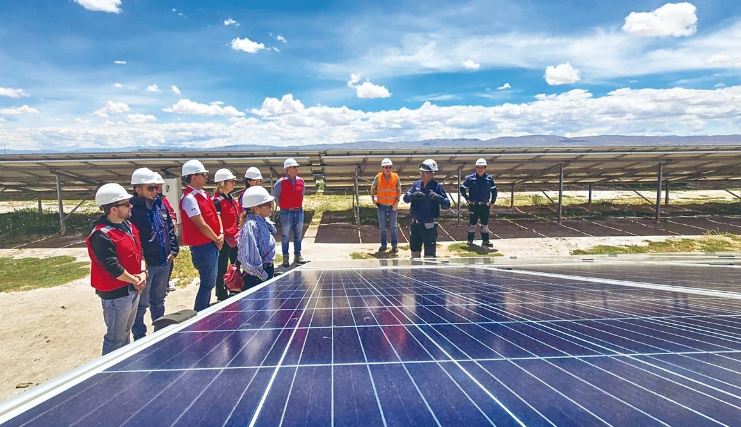
La diversidad geográfica de Bolivia ofrece distintas alternativas para desarrollar proyectos energéticos. El Altiplano tiene condiciones favorables para la generación solar, mientras que los valles y Santa Cruz cuentan con zonas que pueden aprovechar los recursos eólicos.
A ello se suma el potencial hidroeléctrico, que puede contribuir a diversificar la oferta.
El desafío consiste en transformar esas condiciones naturales en proyectos técnicamente viables, con financiamiento, acceso a las redes de transmisión y contratos que permitan recuperar las inversiones.
Para Zaratti, el sector privado debe tener una participación importante en este proceso. Considera que el Estado debería asumir un papel menor en la ejecución directa de proyectos, mientras concentra sus esfuerzos en establecer las condiciones necesarias para que las empresas inviertan.
El experto también advierte que la comparación de costos entre las tecnologías debe tomar en cuenta el precio real de los combustibles.
Actualmente, la generación eléctrica con gas puede resultar más barata porque el combustible mantiene un precio subsidiado. Sin embargo, si Bolivia necesita recurrir a importaciones, la estructura de costos podría cambiar.
En ese escenario, la energía solar y la eólica podrían ganar competitividad. La evaluación, no obstante, debe considerar el costo completo de cada proyecto: inversión inicial, operación, conexión a la red, almacenamiento cuando corresponda y respaldo para garantizar el suministro.
La oportunidad para las empresas no se limita a la construcción de grandes parques solares o eólicos. También comprende la generación distribuida, los sistemas de autoconsumo industrial, la modernización de redes y las tecnologías que permiten administrar mejor la demanda eléctrica.
Para Santa Cruz, donde la actividad agroindustrial requiere energía constante para procesar alimentos, almacenar productos, operar sistemas de riego y mantener cadenas de frío, la diversificación puede convertirse en un factor de competitividad.
Zaratti advierte que el aparato productivo cruceño es vulnerable ante la dependencia de las termoeléctricas a gas. En su diagnóstico, el cambio de matriz debe formar parte de una estrategia para reducir la exposición de la industria a las restricciones de abastecimiento de hidrocarburos.

Reglas claras en el negocio
Sergio Arnez, también experto en energía, considera que Bolivia debe prepararse para un escenario de mayor escasez de gas. Su previsión es que el país podría necesitar importar gas natural en dos o tres años, aunque ese horizonte depende de la evolución de la producción, la demanda y las decisiones que se adopten en el sector.
“Si bien el cambio energético será gradual, en tres o cuatro años se debe dar vuelta ese 70% de generación de electricidad a partir de gas natural por energía renovable”, plantea.
Su propuesta coloca el énfasis en la velocidad de ejecución. Desarrollar proyectos energéticos requiere estudios, permisos, financiamiento, construcción y conexión a la red, procesos que no se resuelven de un día para otro. Por ello, el cambio debe comenzar antes de que las restricciones de gas se conviertan en un problema para el sistema eléctrico.
Arnez sostiene que el sector privado está llamado a convertirse en un actor principal de esta nueva estructura, pero señala una condición: contar con un proyecto de largo plazo y precios fijos que ofrezcan certidumbre a los inversores.
La previsibilidad es determinante para proyectos que demandan grandes inversiones iniciales y cuyos ingresos se recuperan durante varios años. Las empresas necesitan conocer las reglas para vender la electricidad, los mecanismos de contratación, las condiciones de conexión y los riesgos que asumirán si cambian las tarifas o la regulación.
La inversión privada requiere un mercado capaz de remunerar la generación, una red preparada para incorporar nuevas fuentes y una institucionalidad que garantice el cumplimiento de los contratos.
Fuente: El Deber